


SEXTA-FEIRA 13: A FALTA DE SORTE PASSA, MAS O EXCESSO DE GASTOS CONTINUA
Atualizado: há 13 horas

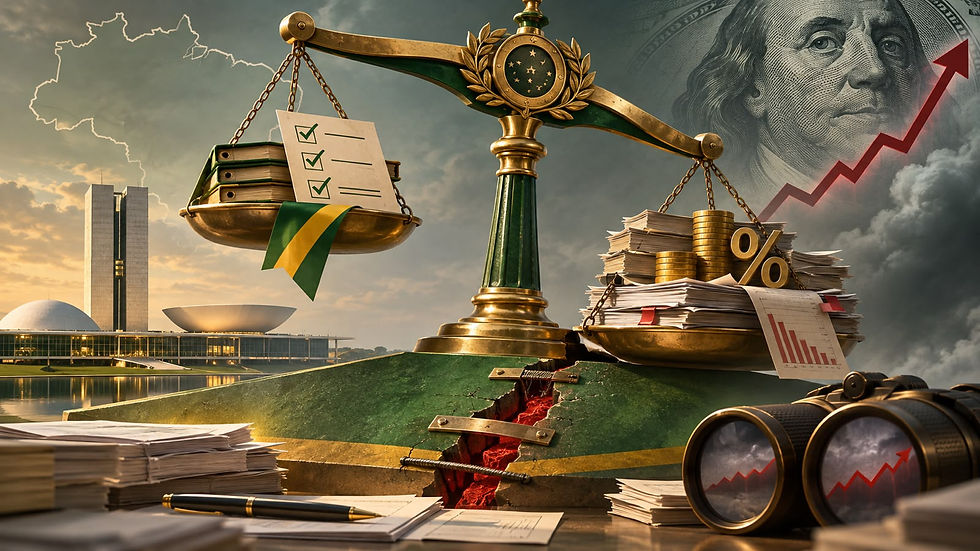
DÓLAR EM ALTA, BOLSA EM QUEDA E MAIS UM AJUSTE FISCAL QUE NÃO CONVENCE. ENQUANTO O GOVERNO PROCURA NOVAS FORMAS DE ARRECADAR, A CONTA DOS GASTOS CONTINUA CRESCENDO.
Há quem tenha medo de sexta-feira 13, evite gatos pretos ou acredite que quebrar espelhos traz sete anos de má sorte.
No Brasil, entretanto, não precisamos de superstição para nos preocupar com o futuro. Basta acompanhar as contas públicas.
E o pior é que os números não dependem de sorte. Dependem de decisões.
O GOVERNO APERTA O CINTO. DE PREFERÊNCIA, O DO CONTRIBUINTE.
Enquanto empresas e famílias precisam equilibrar receitas e despesas, setores do PT e partidos aliados estudam uma alternativa ao ajuste fiscal, com maior tributação dos mais ricos, bancos e determinados investimentos.
Cobrar mais de quem tem maior capacidade econômica é uma discussão legítima.O problema é imaginar que novos impostos possam substituir indefinidamente a necessidade de controlar os gastos.
Por que é tão fácil encontrar novas formas de arrecadar e tão difícil discutir como gastar melhor?
Os números ajudam a entender o tamanho do desafio.
A dívida bruta brasileira alcançou R$ 11,1 trilhões, equivalentes a 82,9% do PIB, em setembro.
E a proposta orçamentária de 2027 prevê que 91,7% das despesas primárias sejam obrigatórias.
Isso significa que quase todo o orçamento já estará comprometido por obrigações legais, reduzindo enormemente o espaço para escolhas.
É evidente que nem toda despesa obrigatória representa desperdício.
Aposentadorias, benefícios sociais e serviços essenciais precisam ser preservados.Mas essa rigidez torna ainda mais necessária uma revisão séria da estrutura do Estado.
Na quinta-feira, o Senado aprovou, por 45 votos a 31, o texto principal do ajuste fiscal, com impacto positivo estimado entre R$ 45,1 bilhões e R$ 56,1 bilhões em 2027.
A votação ainda não foi concluída e o projeto seguirá para a Câmara dos Deputados.
A proposta contém medidas de controle de despesas e aumento de receitas.Portanto, não estamos falando de R$ 56 bilhões exclusivamente em cortes.
É um esforço, mas insuficiente para afastar, por si só, as preocupações com a trajetória da dívida.
O Brasil precisa discutir não apenas quanto arrecada, mas quanto custa manter o Estado que construiu.
O MERCADO REAGE. E A CONFIANÇA CONTINUA EM FALTA.
Na quinta-feira, o dólar fechou a R$ 5,65, maior valor em 17 meses.
O Ibovespa recuou 0,47%, pressionado principalmente pelas ações do Banco do Brasil, que caíram mais de 8% após resultados decepcionantes.
Naturalmente, nem tudo é responsabilidade da política econômica brasileira.O fortalecimento do dólar no exterior, os juros americanos e os resultados das empresas também influenciam os mercados.
Mas a desconfiança fiscal aumenta nossa vulnerabilidade.
O investidor não exige que o Brasil resolva seus problemas da noite para o dia.Exige que pare de criar dúvidas sobre como pretende resolvê-los.
Confiança não se conquista anunciando sucessivos pacotes. Conquista-se cumprindo compromissos.
BANCO CENTRAL: A META É 3%. OS 4,5% SÃO APENAS O LIMITE DE TOLERÂNCIA.
A inflação acrescenta outro problema à equação.
Em outubro, o IPCA subiu apenas 0,14%, resultado positivo.Entretanto, a inflação acumulada em 12 meses chegou a 4,63%, acima do teto de tolerância de 4,5%.
A meta oficial continua sendo 3%.
Parte do mercado questiona se o Banco Central estaria aceitando, na prática, uma inflação mais próxima do limite superior. Trata-se de uma percepção, não de uma mudança comprovada na meta.
Nesta sexta-feira, Gabriel Galípolo participa de evento do Barclays, em meio às discussões sobre juros, atividade econômica e credibilidade monetária.
No mercado financeiro, utiliza-se a expressão inglesa hawkish para definir uma postura mais firme no combate à inflação, inclusive com a manutenção de juros elevados quando necessário.
Mas existe uma contradição que merece reflexão:
Como exigir que o Banco Central controle a inflação com juros elevados se a política fiscal não contribuir para reduzir as pressões sobre a economia?
Juros altos encarecem o crédito, dificultam investimentos e atingem diretamente empresas e consumidores.
O Banco Central tem suas responsabilidades.O governo também precisa assumir as dele.
A SEXTA-FEIRA 13 TERMINA. A CONTA CONTINUA.
REDUNDÂNCIA
O Brasil não é um país sem oportunidades.
Temos um agronegócio extraordinário, riquezas naturais, empresários competentes e um mercado consumidor de dimensões continentais.
O que falta não é potencial.É transformar esse potencial em crescimento sustentável, com segurança jurídica, responsabilidade fiscal e maior eficiência do setor público.
Não defendo cortes indiscriminados, tampouco considero que aumentar impostos seja sempre errado.
Defendo algo mais simples: antes de pedir mais dinheiro à sociedade, o Estado deveria demonstrar que utiliza adequadamente aquilo que já arrecada.
RELEVANTE
O contribuinte não pode continuar sendo tratado como a solução automática para todos os desequilíbrios das contas públicas.
Nesta sexta-feira 13, portanto, não tenho medo de gatos pretos, escadas ou espelhos quebrados.
Minha preocupação é com um país que corre o risco de continuar aumentando a arrecadação sem resolver seus problemas estruturais.
Porque, convenhamos, uma sexta-feira 13 dura apenas 24 horas.
Já uma política econômica equivocada pode assombrar gerações.
Ramy Moscovic
NOTA DO AUTOR
As opiniões expressas neste artigo são exclusivamente pessoais, de responsabilidade do autor, e não representam o posicionamento das entidades e instituições nas quais exerço cargos ou das empresas das quais sou acionista.



Comentários